به گزارش پایگاه خبری_تحلیلی جامداد، پوریا جهان تیغی_ در ایامی که جامعه به واسطه بحرانها و تنشهای مختلف نیازمند چتر حمایتی اقتصاد است، نحوه مواجهه شبکه بانکی با تسهیلاتگیرندگان خرد، به آزمونی برای سنجش کارآمدی سیاستگذاریهای پولی تبدیل میشود. تجربههای گذشته—بهویژه دوران کرونا—نشان داد که هنگام بروز شوکهای غیرمترقبه، ستادهای حاکمیتی با مصوبات الزامآور، اقساط تسهیلات را به انتهای دوره منتقل کردند؛ اما در بحرانهای اخیر، تقلیل چتر حمایتی به صرف «بخشودگی جرایم»، عملاً مردم را در بنبست معوقات گرفتار کرده است.
۱. خطای راهبردی: بخشودگی جرایم به جای فعالسازی «دستورالعمل امهال»
بررسیهای حقوقی نشان میدهد که در آخرین بخشنامههای تنظیمی بانک مرکزی (از جمله مصوبه شماره ۰۴/۸۳۳۹۰ برای تسهیلات تا سقف ۷ میلیارد ریال)، موضوع صرفاً «بخشودگی وجه التزام تأخیر تأدیه دینِ مازاد بر نرخ سود» آن هم منوط به تشخیص هیأتمدیره بانکها بوده است.
این در حالی است که بانک مرکزی از سال ۱۳۹۸ «دستورالعمل امهال مطالبات مؤسسات اعتباری» را در چارچوب عقود اسلامی ابلاغ کرده؛ دستورالعملی که در فصول مختلف خود به ابزارهایی نظیر «تمدید»، «تجدید قرارداد» و «تبدیل قرارداد» برای مشتریانی که به دلیل حوادث قهری و ناخواسته توان پرداخت بهموقع را از دست دادهاند، رسمیت داده است.
متأسفانه بانکها به جای حرکت به سمت امهال ساختاریافته و افزودن اقساط این چند ماه بحرانی به انتهای دوره، تنها به بخشودگی کاغذی جرایم بسنده کرده و برای اصل بدهی، مهلتی تعیین نکردند.
۲. غیرقانونی بودن مسدودسازی دلبخواهی حسابها
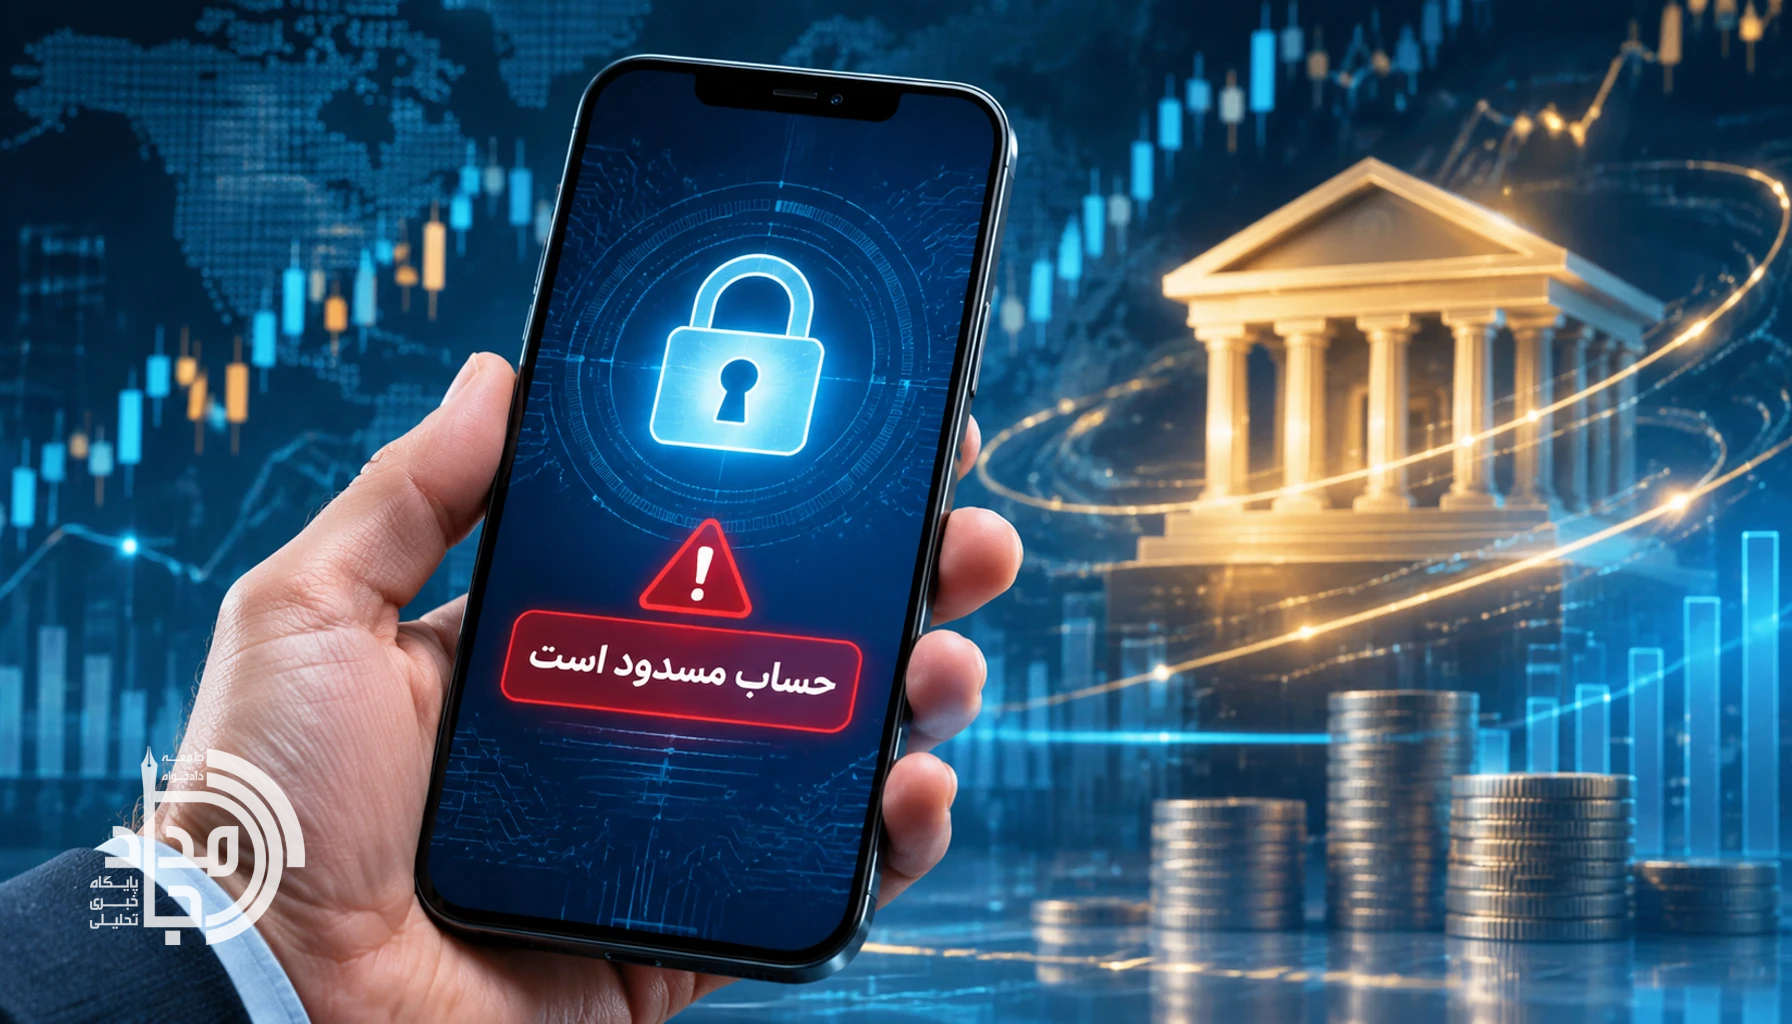
یکی دیگر از ابعاد پرچالش این معضل، اقدام شعب بانکی در مسدود کردن کامل حسابها و کارتهای بانکی تسهیلاتگیرندگان و ضامنان است.
بر اساس قوانین بانکی و رویههای نظارتی:
مسدود سازی وجوه و حسابهای اشخاص در نظام بانکی اصالتاً نیازمند دستور صریح مقام قضایی یا مجوزهای خاص و احصاشده قانونی (مانند احکام صادره ثبتی در چارچوب آییننامه اجرای مفاد اسناد رسمی) است.
اختیارات بانکها در قراردادهای الحاقی صرفاً محدود به «برداشت بدهی سررسیدشده از محل سایر حسابهای مشتری در همان بانک» است، نه «انسداد کلی حساب، توقف خدمات کارت و قفل کردن معیشت روزمره فرد».
اقدام خودسرانه برخی شعب در قطع خدمات شتابی و انسداد حسابها، نه یک رویه انضباطی قانونی، بلکه ابزاری قهری و خارج از قاعده برای تسویه اجباری مطالبات در روزهای سخت مردم است.
۳. سیستانوبلوچستان؛ ضرورت مداخله حاکمیتی و نسخه بومی استاندار
فشار این دوگانگی رفتاری در استانهایی با شاخصهای محرومیت بالا مضاعف است. در سیستانوبلوچستان که بخش اعظم مردم وابسته به یارانهها، کسبوکارهای خرد روزمزد و درآمدهای شکننده هستند، مسدود کردن حساب یا توقیف خطوط مالی خانوادهها، آسیبهای اجتماعی و معیشتی جبرانناپذیری به بار میآورد.
در این شرایط، استاندار سیستانوبلوچستان میتواند با تکیه بر جایگاه ریاست شورای برنامهریزی و تعامل با شورای هماهنگی بانکهای استان، یک «نسخه استانی» را عملیاتی کند:اول: ابلاغ دستور توقف فوری مسدودسازی غیرقانونی حسابهای خرد توسط شعب تا تعیین تکلیف وضعیت تسهیلات؛ دوم: الزام بانکهای استان به اجرای مفاد مادههای دستورالعمل امهال (تقسیط مجدد یا انتقال اقساط معوق چند ماه اخیر به پایان دوره قرارداد) بدون تحمیل بار مضاعف سود مرکب و سوم: تشکیل کارگروه نظارتی ذیل استانداری برای رسیدگی به شکایات شهروندان در خصوص رفتارهای خارج از ضابطه شعب بانکی.
پایگاه خبری_تحلیلی جامداد با تأکید بر اینکه «قانون، ابزار حمایت از تعادل اجتماعی است نه اهرم انقباض معیشت»، پیگیری این پرونده و عملکرد شبکه بانکی استان سیستانوبلوچستان را در دستور کار خود خواهد داشت.
- نویسنده : پوریا جهان تیغی
Saturday, 14 November , 2026